
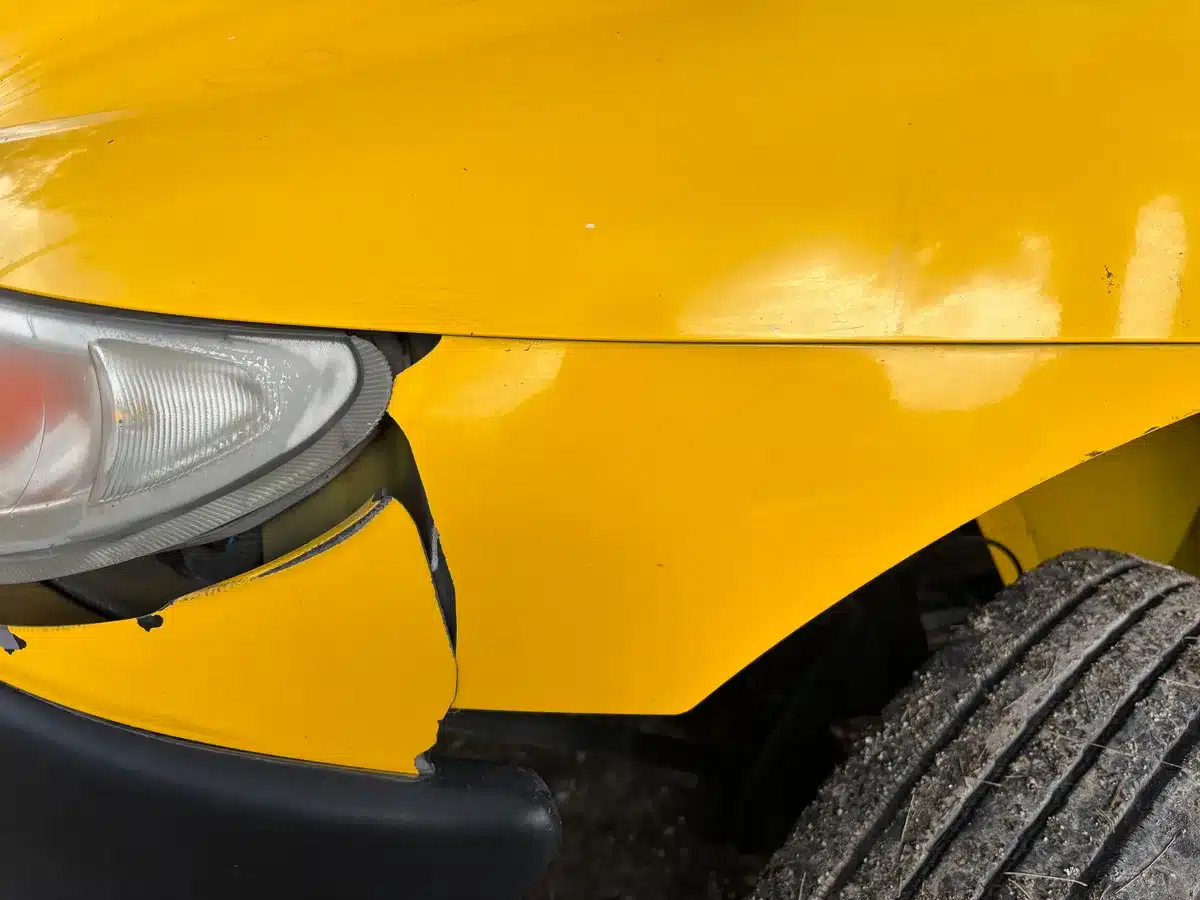
Uszkodzony zderzak to jeden z najczęstszych skutków stłuczki lub kolizji drogowej. Czasem kończy się na zarysowanym lakierze, innym razem pęka plastik, łamią się zaczepy, a pod zderzakiem uszkodzona zostaje belka, czujniki lub inne elementy. Dlatego na pytanie, ile odszkodowania za uszkodzony zderzak można otrzymać z OC sprawcy, nie ma jednej odpowiedzi. Kwota odszkodowania powinna odpowiadać kosztom potrzebnym do przywrócenia auta do stanu sprzed szkody, a znaczenie mają m.in. zakres uszkodzeń, ceny części i robocizny oraz sposób likwidacji szkody.
Ile odszkodowania za uszkodzony zderzak można otrzymać z OC?
Wysokość odszkodowania za uszkodzony zderzak może różnić się nawet o kilka tysięcy złotych w zależności od samochodu i zakresu szkody. Inaczej zostanie wycenione niewielkie zarysowanie wymagające naprawy i lakierowania, a inaczej pęknięty przedni zderzak, który trzeba wymienić razem z uszkodzonymi mocowaniami, czujnikami czy elementami znajdującymi się pod nim.
Na koszt naprawy wpływają przede wszystkim:
- marka, model i rocznik samochodu,
- rodzaj i zakres uszkodzenia zderzaka,
- możliwość naprawy elementu albo konieczność jego wymiany,
- uszkodzenie zaczepów, mocowań, belki czy absorbera,
- obecność czujników parkowania, kamer, radarów lub innych elementów wyposażenia,
- ceny części potrzebnych do naprawy,
- koszt lakierowania i materiałów,
- stawki za robociznę stosowane przez warsztaty.
Dlatego nie powinno się oceniać szkody wyłącznie na podstawie tego, co widać na pierwszy rzut oka. Niewielkie pęknięcie plastiku może okazać się częścią większego uszkodzenia ujawnionego dopiero podczas oględzin lub po demontażu zderzaka.
Uszkodzenie zderzaka – naprawa czy wymiana zderzaka?
Jednym z najważniejszych elementów wyceny jest ustalenie, czy zderzak można prawidłowo naprawić, czy konieczna będzie jego wymiana. Drobne rysy i niektóre uszkodzenia tworzywa mogą pozwalać na naprawę oraz ponowne lakierowanie elementu. Przy większych pęknięciach, wyrwanych mocowaniach albo deformacji naprawa zderzaka może być nieuzasadniona lub nie pozwalać na prawidłowe przywrócenie pojazdu do stanu sprzed kolizji.
W kosztorysie mogą pojawić się takie operacje jak spawanie tworzywa, przygotowanie powierzchni, lakierowanie czy wymiana poszczególnych mocowań. Nie oznacza to jednak, że w każdym przypadku poszkodowany musi zaakceptować próbę naprawienia elementu zamiast jego wymiany.
Jeżeli zgodnie z technologią naprawy uszkodzony element powinien zostać wymieniony, ma to znaczenie dla należnego odszkodowania z OC sprawcy. Sama propozycja tańszego sposobu naprawy nie powinna prowadzić do sytuacji, w której samochód po jej wykonaniu nie zostanie przywrócony do odpowiedniego stanu.
Jak wygląda wycena odszkodowania z OC sprawcy?
Po zgłoszeniu szkody firma ubezpieczeniowa przeprowadza postępowanie likwidacyjne. Ubezpieczyciel może wykonać oględziny samochodu na miejscu albo poprosić o zdjęcia uszkodzeń i dokumentację potrzebną do przeprowadzenia wyceny.
Na tej podstawie przygotowywany jest kosztorys naprawy. Powinien on uwzględniać zakres niezbędnych prac, części i materiały oraz stawki za robociznę.
Poszkodowany powinien dokładnie sprawdzić kosztorys, zwracając uwagę m.in. na:
- wszystkie elementy zakwalifikowane do naprawy lub wymiany,
- rodzaj i ceny części przyjętych w kalkulacji,
- liczbę roboczogodzin,
- stawkę za roboczogodzinę prac blacharskich i lakierniczych,
- koszt materiałów lakierniczych,
- ewentualne potrącenia, rabaty i korekty,
- zakres czynności potrzebnych do prawidłowego wykonania naprawy.
Sama otrzymana kwota nie mówi więc jeszcze, czy odszkodowanie zostało prawidłowo wyliczone. Trzeba porównać kosztorys ubezpieczyciela z rzeczywistym zakresem szkody i kosztami przywrócenia pojazdu do odpowiedniego stanu.
Czy ubezpieczyciel może zastosować tańszy zamiennik?
To jedna z kwestii, które często pojawiają się podczas likwidacji szkody. Nie można przyjąć zasady, że w każdym przypadku ubezpieczyciel musi uwzględnić wyłącznie część z logo producenta samochodu. Nie oznacza to jednak, że może automatycznie przyjąć najtańszy dostępny zamiennik bez uwzględnienia stanu samochodu i możliwości przywrócenia go do stanu sprzed szkody.
Jeżeli dana część została zakwalifikowana do wymiany, przy ustalaniu należnego świadczenia co do zasady uwzględnia się wartość części nowej. Zakład ubezpieczeń nie powinien też stosować amortyzacji tylko dlatego, że uszkodzony samochód czy zderzak nie były nowe.
Jeżeli przed kolizją samochód posiadał oryginalny zderzak, a kosztorys przewiduje zastosowanie tańszego zamiennika, warto sprawdzić, czy przyjęte rozwiązanie rzeczywiście pozwoli przywrócić auto do stanu sprzed zdarzenia.
Jak sprawdzić, czy kwota odszkodowania za zderzak nie została zaniżona?
Pierwsza wycena przygotowana przez ubezpieczyciela nie musi kończyć postępowania. Jeśli warsztat lub niezależny rzeczoznawca wskazuje, że naprawa wyjdzie znacznie drożej, warto dokładnie porównać obie kalkulacje.
Sygnałem, że kwota odszkodowania mogła zostać zaniżona, mogą być m.in.:
- brak części uszkodzonych podczas kolizji w kosztorysie,
- zakwalifikowanie elementu do naprawy mimo konieczności jego wymiany,
- nieuwzględnienie uszkodzonych zaczepów, mocowań czy elementów znajdujących się pod zderzakiem,
- przyjęcie niewłaściwych części,
- zaniżone ceny części lub materiałów,
- stawki za roboczogodzinę nieodpowiadające kosztom naprawy na lokalnym rynku,
- pominięcie niezbędnych prac lakierniczych lub dodatkowych czynności technologicznych.
Warto więc nie ograniczać się do sprawdzenia końcowej sumy. Różnica pomiędzy wyceną ubezpieczyciela a rzeczywistym kosztem naprawy może wynikać z wielu pozycji kosztorysu.
Odszkodowanie z OC a kosztorys naprawy – czy trzeba naprawić samochód?
Sposób ustalania wysokości odszkodowania może zależeć od tego, czy pojazd został już naprawiony.
Jeżeli poszkodowany nie poniósł jeszcze kosztów naprawy ani nie zobowiązał się do ich poniesienia, wysokość odszkodowania może być ustalana metodą kosztorysową, z uwzględnieniem przeciętnych kosztów naprawy na lokalnym rynku.
Jeżeli samochód został już naprawiony albo poszkodowany zobowiązał się do pokrycia kosztów naprawy, przy ustalaniu wysokości odszkodowania znaczenie mają faktycznie poniesione lub należne koszty, o ile nie są one oczywiście nieuzasadnione.
Z tego powodu warto zachowywać faktury, rachunki, kosztorysy warsztatu i inną dokumentację dotyczącą naprawy. Jest ona istotna zwłaszcza wtedy, gdy rzeczywisty koszt przywrócenia samochodu do stanu sprzed kolizji okazał się wyższy niż pierwsza wycena ubezpieczyciela.
Naprawa bezgotówkowa czy wypłata odszkodowania w gotówce?
Przy likwidacji szkody z OC sprawcy poszkodowany może spotkać się z dwoma podstawowymi sposobami rozliczenia.
W wariancie kosztorysowym ubezpieczyciel ustala kwotę odszkodowania i wypłaca pieniądze poszkodowanemu. Właściciel auta może następnie zorganizować naprawę we własnym zakresie.
Drugim rozwiązaniem jest naprawa bezgotówkowa, nazywana również serwisową. Samochód trafia wówczas do warsztatu, który rozlicza koszty naprawy bezpośrednio z ubezpieczycielem.
Wybór sposobu likwidacji szkody powinien zależeć od konkretnej sytuacji. Poszkodowany ma prawo wybrać warsztat, w którym chce naprawić samochód, a ubezpieczyciel nie może uzależnić samej wypłaty świadczenia od skorzystania ze wskazanego przez siebie serwisu.
Jak zgłosić szkodę z OC sprawcy po uszkodzeniu zderzaka?
Po kolizji warto przede wszystkim zabezpieczyć informacje potrzebne podczas likwidacji szkody. Jeśli uczestnicy są zgodni co do przebiegu zdarzenia, mogą spisać oświadczenie sprawcy. Powinny znaleźć się w nim dane uczestników, informacje o pojazdach i polisie OC sprawcy oraz opis okoliczności zdarzenia.
Warto również zrobić zdjęcia uszkodzeń obu samochodów i miejsca kolizji. Przy zgłaszaniu szkody mogą być potrzebne m.in. dane sprawcy, numer polisy OC, numer rejestracyjny pojazdu oraz dokumentacja fotograficzna.
Jeżeli więc po zdarzeniu zastanawiasz się: „miałem stłuczkę, spisaliśmy oświadczenie – co dalej?”, kolejnym krokiem jest zgłoszenie szkody do ubezpieczyciela sprawcy i rozpoczęcie procesu jej likwidacji.
Po otrzymaniu kosztorysu warto sprawdzić go jeszcze przed zaakceptowaniem propozycji zakończenia sprawy, zwłaszcza gdy uszkodzenie zderzaka jest większe, niż początkowo się wydawało.
Dopłata do odszkodowania za uszkodzony zderzak – kiedy można jej dochodzić?
Jeżeli wypłata z OC sprawcy jest niższa niż uzasadnione koszty naprawy, warto sprawdzić możliwość dochodzenia wyższej kwoty. Pierwszym krokiem może być analiza kosztorysu i przygotowanie odwołania do ubezpieczyciela.
Pomocna może być wycena przygotowana przez warsztat lub rzeczoznawcę, która pokaże rzeczywisty zakres uszkodzeń oraz koszt części i robocizny.
Nie każda różnica pomiędzy kosztorysami oznacza automatycznie, że ubezpieczalnia zaniżyła odszkodowanie. Jeśli jednak z kalkulacji wynika, że pominięto część uszkodzeń, zastosowano nieprawidłowe stawki albo przyjęty sposób naprawy nie pozwala przywrócić auta do stanu sprzed kolizji, istnieją podstawy do zakwestionowania wyceny.
W takiej sytuacji możliwe jest złożenie reklamacji lub odwołania oraz dalsze dochodzenie należnego odszkodowania.
Uszkodzony zderzak z OC czy AC – czym różni się likwidacja szkody?
Jeżeli za kolizję odpowiada inny kierowca, szkoda jest co do zasady likwidowana z polisy OC sprawcy. Odszkodowanie ma służyć naprawieniu szkody wyrządzonej poszkodowanemu.
Inaczej wygląda sytuacja przy polisie AC. Jest to dobrowolne ubezpieczenie własnego pojazdu, dlatego zakres ochrony oraz sposób wyliczenia świadczenia wynikają w dużej mierze z zawartej umowy i ogólnych warunków ubezpieczenia. Znaczenie mogą mieć m.in. wybrany wariant naprawy, udział własny, sposób wyceny części czy inne postanowienia polisy AC.
Nie należy więc automatycznie stosować zasad dotyczących odszkodowania z OC sprawcy do szkody likwidowanej z własnego autocasco.
Czy uszkodzony zderzak może oznaczać większą szkodę?
Tak. Zderzak jest najbardziej widocznym elementem, ale podczas kolizji energia uderzenia może zostać przeniesiona na części znajdujące się pod nim lub w jego sąsiedztwie. Uszkodzone mogą być m.in. belka, absorber, mocowania, błotnik, czujniki parkowania, radar czy elementy instalacji elektrycznej.
Dlatego oględziny wykonane wyłącznie na podstawie kilku zdjęć nie zawsze pozwalają ujawnić pełny zakres szkody. Zdarza się, że dopiero po demontażu zderzaka mechanik lub lakiernik stwierdza dodatkowe uszkodzenia.
Jeżeli podczas naprawy zostaną ujawnione kolejne szkody związane z kolizją, powinny zostać odpowiednio udokumentowane i zgłoszone ubezpieczycielowi.
Czy po uszkodzeniu zderzaka przysługuje auto zastępcze?
Samo uszkodzenie zderzaka nie oznacza automatycznie prawa do samochodu zastępczego w każdym przypadku. Jeżeli jednak na skutek kolizji poszkodowany został pozbawiony możliwości korzystania ze swojego pojazdu, uzasadnione koszty najmu auta zastępczego mogą stanowić element szkody dochodzonej z OC sprawcy.
Znaczenie mają okoliczności konkretnego przypadku, m.in. rzeczywista potrzeba korzystania z samochodu oraz uzasadniony okres jego najmu.
Jeżeli samochód nadaje się do jazdy, ale musi zostać pozostawiony w warsztacie na czas naprawy, również warto sprawdzić możliwość skorzystania z pojazdu zastępczego w okresie, w którym własne auto jest faktycznie wyłączone z użytkowania.
Jak sprawdzić odszkodowanie za uszkodzony zderzak i uzyskać bezpłatną wycenę?
Jeżeli otrzymana kwota wydaje się zbyt niska, nie trzeba od razu akceptować pierwszej wyceny ubezpieczyciela. Kosztorys można przeanalizować pod kątem zakresu naprawy, zastosowanych części, cen materiałów i stawek za robociznę.
Ma to znaczenie zwłaszcza wtedy, gdy ubezpieczyciel proponuje naprawić uszkodzony element, podczas gdy warsztat wskazuje na konieczność wymiany zderzaka, albo gdy po demontażu ujawniono kolejne szkody.
Pomoc Powypadkowa pomaga osobom poszkodowanym w analizie szkód komunikacyjnych i dochodzeniu należnego odszkodowania z OC sprawcy. Jeśli podejrzewasz, że odszkodowanie zostało zaniżone, warto sprawdzić kosztorys i ustalić, czy istnieją podstawy do odwołania lub dochodzenia dopłaty.
